VOUSFINANCER sur BFM Business : Julie Bachet décrypte les leviers pour financer la rénovation des logements
Financer l’achat d’un logement, anticiper les travaux et intégrer sa performance énergétique : les projets immobiliers demandent une approche globale.
Rania Souayah, writer
Publié le 13/10/2026 , Temps de lecture: 6 min
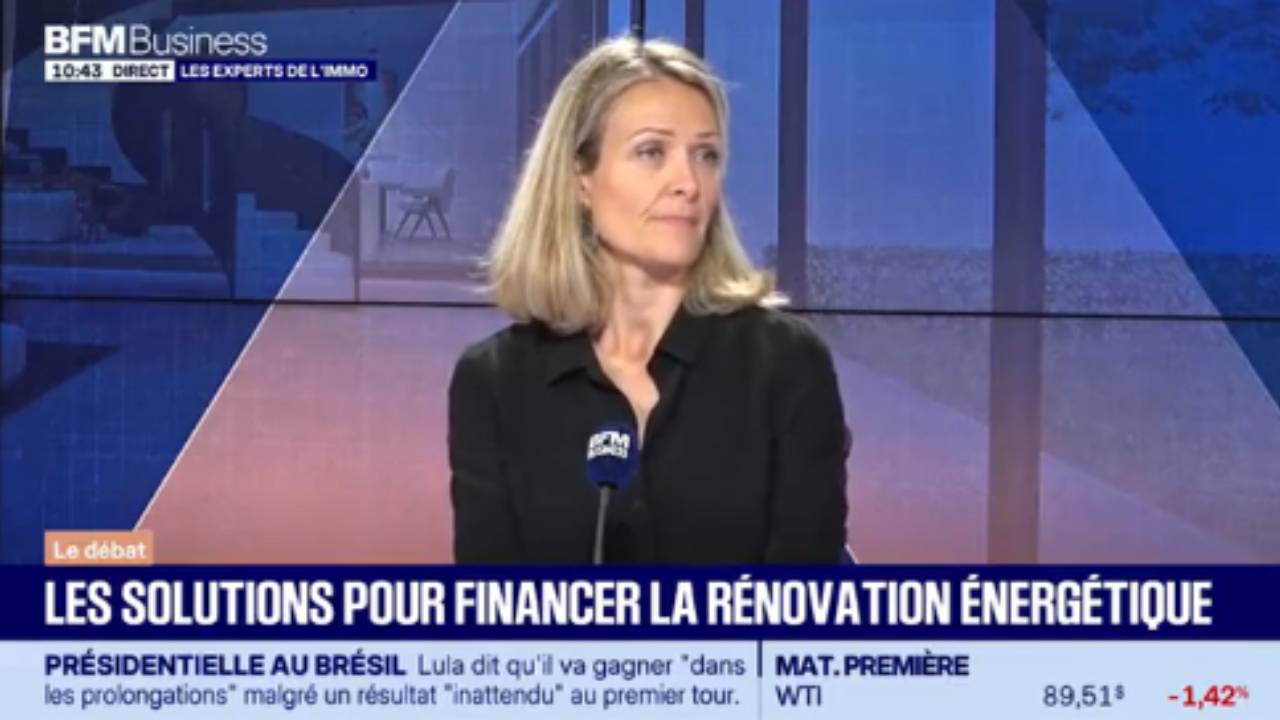
Invitée sur BFM Business, Julie Bachet, directrice générale de VOUSFINANCER, a présenté les solutions et les obstacles rencontrés par les emprunteurs. Aux côtés d’Hervé Degreve, cofondateur de Vasco, elle a souligné l’importance d’anticiper la rénovation dans le montage financier. Une intervention qui met en lumière l’expertise du réseau et la place du conseil dans le métier de courtier.
Achat immobilier : intégrer les travaux pour élargir les possibilités de financement
Pour Julie Bachet, l’achat constitue le moment le plus favorable pour prévoir le financement d’une rénovation. Intégrer les travaux dès le départ permet de mobiliser les leviers du crédit immobilier et d’étudier les dispositifs accessibles. Elle rappelle notamment les conditions du prêt à taux zéro dans l’ancien, en zones B2 et C. Les travaux doivent représenter au moins 25 % du montant total de l’opération pour ouvrir droit au dispositif, sous réserve d’éligibilité. Ce financement peut soutenir la capacité d’emprunt, tandis que la rénovation contribue à valoriser le logement. Certaines banques proposent également des prêts à taux bonifiés lorsque l’acquéreur s’engage à améliorer sa performance énergétique.
Reporter les travaux peut, en revanche, compliquer leur financement. Un propriétaire ayant déjà souscrit un crédit immobilier dispose parfois d’une marge d’endettement limitée. Julie Bachet rappelle le plafond de 35 % associé aux normes du Haut Conseil de stabilité financière. Lorsque les mensualités existantes absorbent déjà une grande partie de cette capacité, obtenir un financement supplémentaire devient plus difficile. Le recours à un crédit à la consommation peut alors être envisagé. Dans son intervention, elle situe à 75 000 euros le seuil au-delà duquel le financement relève nécessairement du crédit immobilier. En dessous, un prêt immobilier reste possible, mais son cadre réglementaire peut limiter l’intérêt des banques pour ce type d’opération.
Financer la rénovation dès l’achat : un levier pour bénéficier de taux plus avantageux
Julie Bachet évoque aussi un partenariat à l’étude pour des crédits à la consommation dédiés aux travaux, avec des durées pouvant atteindre treize ans. Les taux examinés se situent autour de 7 %, contre environ 3,5 % pour un crédit immobilier dans les exemples présentés à l’antenne. Ces repères illustrent l’intérêt d’intégrer la rénovation au financement initial. Elle mentionne également des bonifications d’environ 0,25 point lorsque le projet associe une enveloppe de travaux et une amélioration du DPE. Son message : anticiper permet de mieux étudier les possibilités de financement, dans un contexte d’évolution des taux.
DPE : les banques scrutent la performance énergétique des logements
Le diagnostic de performance énergétique occupe une place croissante dans l’examen des dossiers. Selon Julie Bachet, les banques y prêtent davantage attention qu’il y a dix-huit à vingt-quatre mois. Elles s’intéressent à la valeur du logement, à sa capacité à être revendu et au risque associé au financement. Un bien énergivore, susceptible de perdre de la valeur sans rénovation, appelle donc une vigilance particulière. Acheter un logement classé G sans prévoir de travaux peut compliquer l’obtention du crédit, notamment pour un investissement locatif.
Les éventuels assouplissements des obligations de rénovation, évoqués pendant l’émission, ne conduiraient pas nécessairement les banques à revoir immédiatement leur approche. Julie Bachet distingue les reports envisagés sur trois à cinq ans de l’engagement bancaire, qui peut s’étendre sur une vingtaine d’années. Elle estime ainsi qu’une banque resterait prudente avant d’intégrer les loyers d’un logement classé G dans l’équilibre d’une opération. L’échange mentionne aussi les positions de Marine Le Pen et de Bruno Retailleau concernant une suppression des obligations de rénovation. Une telle évolution pourrait, selon la dirigeante, entraîner une adaptation des critères bancaires. Ces perspectives sont toutefois présentées comme des hypothèses, sans remettre en cause les besoins de rénovation des occupants.
Au-delà de la réglementation, le confort et les dépenses énergétiques restent déterminants : chaleur excessive l’été, froid l’hiver ou factures en hausse peuvent motiver les travaux. Julie Bachet souligne que des acquisitions dans l’ancien intègrent déjà une enveloppe de rénovation chez VOUSFINANCER. Ces opérations ne concernent pas systématiquement des travaux d’ampleur ou une rénovation énergétique. Elle rappelle également le rôle des banques dans l’accompagnement du verdissement du parc immobilier. La copropriété présente néanmoins des difficultés spécifiques : un propriétaire ne peut pas toujours agir seul sur la performance de son logement. L’accès au financement collectif reste limité, avec des démarches longues et peu d’établissements proposant ces crédits. Les obstacles ne tiennent donc pas uniquement à la solvabilité des copropriétaires, mais aussi à l’offre disponible.
Éco-PTZ et autres financements : adapter les solutions aux propriétaires déjà installés
Pour les propriétaires déjà installés, Julie Bachet constate que l’éco-prêt à taux zéro est devenu plus lisible et plus accessible qu’auparavant. Davantage de banques le distribuent, avec un fonctionnement simplifié par rapport aux anciens mécanismes de bouquets de travaux. Elle précise toutefois disposer de moins de visibilité sur les demandes effectuées directement auprès des banques après l’acquisition. L’éco-PTZ est distribué une fois le demandeur propriétaire, mais peut être anticipé lors du montage du projet. Le recours à des artisans RGE demeure un point d’attention. Leur disponibilité, les délais d’intervention et les éventuels surcoûts peuvent peser sur l’organisation du chantier. L’échange rappelle que cette qualification intervient dans l’accès à MaPrimeRénov’ et à l’éco-PTZ. La directrice générale cite également d’autres pistes, parfois méconnues : le regroupement de crédits ou le prêt viager hypothécaire pour certains propriétaires âgés souhaitant mobiliser leur patrimoine.
Vasco : mobiliser la valeur du bien pour financer les travaux
Hervé Degreve présente, pour sa part, une approche complémentaire portée par Vasco, distincte des solutions bancaires évoquées par VOUSFINANCER. Il décrit un effet de ciseau entre des besoins de rénovation croissants et un reste à charge plus difficile à financer. La diminution des aides publiques augmente les besoins d’apport ou de crédit, tandis que la hausse des taux réduit les possibilités d’emprunt. Les propriétaires ayant acheté depuis plusieurs années, ou reçu un logement en héritage, peuvent ainsi rencontrer davantage de difficultés que les nouveaux acquéreurs. Vasco propose d’investir dans une partie de leur bien pour financer les travaux. Son modèle repose sur la valeur créée par la rénovation, plutôt que sur la solvabilité du ménage. L’entreprise mise sur une valorisation à la revente, à un horizon de cinq, dix ou quinze ans. Son cofondateur estime que l’écart de valeur entre logements rénovés et non rénovés continuera de progresser, malgré les assouplissements du DPE évoqués.
Copropriété : surmonter les obstacles collectifs et les difficultés individuelles
En copropriété, Hervé Degreve distingue deux difficultés : voter les travaux et obtenir un financement collectif, puis répondre aux situations individuelles des propriétaires qui ne peuvent participer. Une opération collective peut concerner cinquante ou cent copropriétaires. Parmi eux, certains peuvent être confrontés à un appel de fonds de 20 000 à 30 000 euros impossible à financer. Les personnes âgées, divorcées ou sans emploi figurent parmi les situations citées. L’incapacité à régler ces dépenses peut compromettre leur maintien dans le logement. Vasco examine alors la valorisation du lot individuel et reçoit notamment des demandes transmises par des syndics et des assistants à maîtrise d’ouvrage. Bien que son activité concerne majoritairement les maisons individuelles, son cofondateur observe une dynamique stable, voire croissante, en copropriété. Il souligne la stabilité des aides dans ce segment et souhaite leur maintien. En conclusion, il invite à considérer d’abord le confort et la facture énergétique, notamment pour les logements chauffés au gaz ou au fioul. Pour VOUSFINANCER, cette diversité de situations illustre la place du conseil : anticiper les besoins, examiner les contraintes et identifier les solutions adaptées à chaque projet.
En savoir plus
Devenir courtier en crédit : VOUSFINANCER détaille les formations et équivalences IOBSP niveau 1Découvrir les franchises les plus rentables
Voir les enseignesRania Souayah, writer